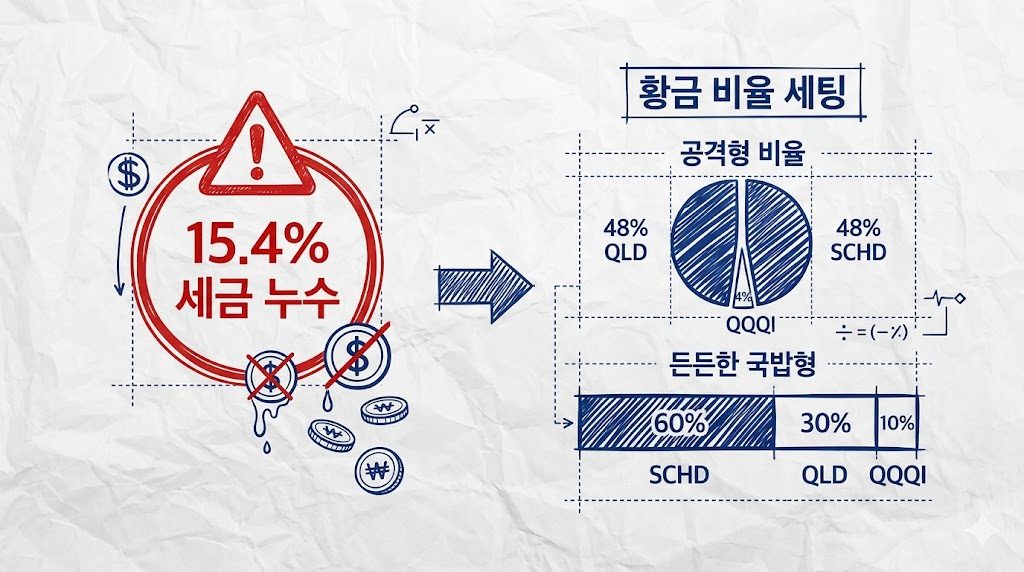
일반 위탁 계좌에서 15% 고배당만 믿고 커버드콜(QQQI)을 모으다가는 매월 세금 폭탄을 맞고 복리 엔진이 꺼집니다. 배당소득세 15.4%를 방어하며 10년 뒤 자산을 3배로 불리는 실전 적립식 황금 비율 세팅법을 당장 확인하십시오.
- 일반 계좌 배당금은 15.4% 원천징수되어 복리 효과를 치명적으로 갉아먹는다.
- ‘공격형(QLD 48 : SCHD 48 : QQQI 4)’은 세금 누수 없이 원금을 키우는 로켓 엔진이다.
- ‘국밥형(SCHD 60 : QLD 30 : QQQI 10)’은 하락장 방어와 소액 월배당을 챙기는 멘탈 지킴이다.
👉 지금 이 원리를 무시하면 10년 뒤 수천만 원의 세금 누수가 발생합니다. 아래 구조부터 당장 체크하세요.
1. 핵심 요약/문제 제기: 고배당의 뼈아픈 착시
“해외 주식 일반 계좌에서 매달 뜯기는 15.4%의 나비효과”
다들 연 14~15%라는 고배당률에 혹해 일반 계좌를 QQQI 같은 커버드콜로 가득 채웁니다.
하지만 치명적인 약점이 있습니다. ETF 분배금(배당금)은 통장에 꽂히기 전 15.4%의 배당소득세가 무조건 떨어져 나갑니다. 매매차익은 250만 원까지 기본 공제를 받고 22%로 분리과세되지만, 분배금은 단 1원부터 가차 없이 세금을 뗍니다.
이 누수를 10년 동안 방치하면 복리로 굴러가야 할 자산의 수천만 원이 허공으로 증발합니다. 즉, 배당보다는 매매차익 중심으로 자산 덩치(원금) 자체를 불려나가는 것이 수학적으로 압도적인 이득입니다.
2. 원리/구조: 수익, 방어, 도파민. 2026 팩트체크
“각자의 임무가 명확한 3대장, 최신 데이터로 분석”
포트폴리오는 철저하게 역할을 분담해야 작동합니다. 2026년 4월 기준 최신 데이터로 종목별 임무를 쪼개보겠습니다.
- 주요 데이터: 1년 수익률 약 80~94% (2026년 4월 기준 강세장 효과)
- 임무: 나스닥 100 지수의 2배를 추종합니다. 배당이 사실상 없어(0%대) 세금 낼 일 없이 원금 덩치만 무식하게 키웁니다.
- 주요 데이터: 배당수익률 약 3.42~3.45%, 10년 평균 배당성장률 10% 내외
- 임무: 하락장 방어막입니다. 현재 배당은 낮아도 매년 10%씩 배당금이 복리로 커져, 장기 투자 시 15년 뒤에는 QQQI의 배당률(YOC)을 완벽하게 역전합니다.
- 주요 데이터: 연 배당수익률 약 14.50% (TTM 분배율 기준)
- 임무: 한 달에 한 번 국밥 사 먹을 정도의 ‘현금흐름 도파민’ 전용입니다. 일반 계좌이므로 비중을 엄격히 최소화해야 합니다.
🔗 미국 ETF VOO vs QQQ 차이점 총정리: 1천만 원 10년 후 5천만 원대가 될 수 있는 이유
3. 실제 계산/시뮬레이션: 월 100만 원 적립 전략
“세금 누수는 막고 멘탈은 지키는 실전 적립식 비율”
매월 100만 원씩 투자할 때, 3040 직장인에게 최적화된 2가지 황금 비율을 공개합니다.
A. 상남자 매운맛 (QLD 48 : SCHD 48 : QQQI 4)
- 특징: 시간이 무기인 30대 최적화. 자산 덩치 폭발에 집중.
- 매수액: QLD 약 48만 원 / SCHD 약 48만 원 / QQQI 약 4만 원
B. 든든 국밥맛 (SCHD 60 : QLD 30 : QQQI 10)
- 특징: 폭락장 변동성이 두려운 분을 위한 수비형. 소액의 월배당 추가.
- 매수액: SCHD 약 60만 원 / QLD 약 30만 원 / QQQI 약 10만 원
| 비율 케이스 | QLD 매수액 | SCHD 매수액 | QQQI 매수액 |
|---|---|---|---|
| 상남자 매운맛 | 약 48만 원 | 약 48만 원 | 약 4만 원 |
| 든든 국밥맛 | 약 30만 원 | 약 60만 원 | 약 10만 원 |
🔗 한국판 SCHD vs JEPQ 비교, ISA에서 장기투자라면 어느 게 더 나을까?
4. 최악 상황(공포): 10년 백테스트와 멘탈 관리법
“QLD가 처박힐 때, 당신의 통장을 구원할 진짜 무기”
QQQI는 2024년 1월에 상장되어 장기 백테스트 데이터가 부족합니다. 따라서 포트폴리오의 핵심인 SCHD 60% + QLD 30% + QQQI 10%의 뼈대를 유지하면서, QQQI를 제외한 SCHD 60% + QLD 40% 조합으로 과거 10년을 대체 시뮬레이션 해보았습니다.
※ 실제 투자할 때는 QQQI 10%를 추가하면 전체 변동성이 아래 시뮬레이션보다 약간 증가할 수 있습니다.
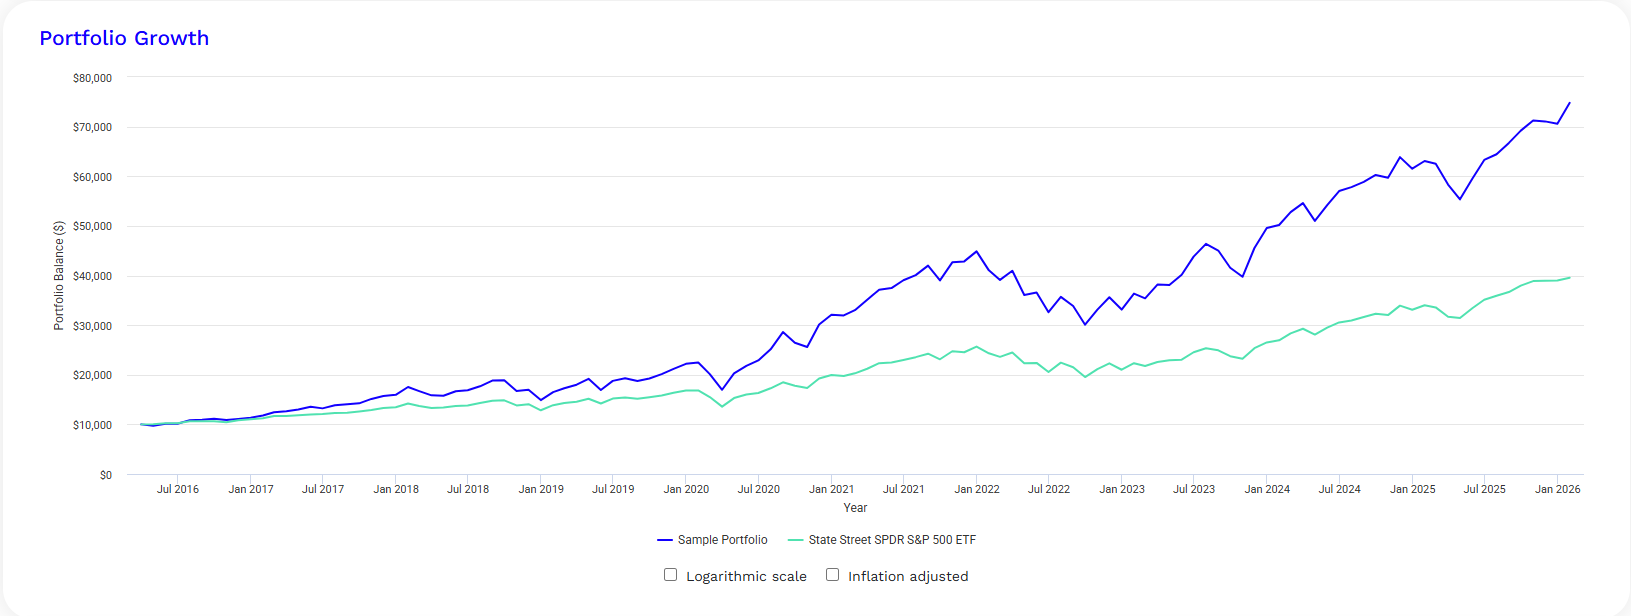
📊 Portfolio Visualizer 백테스트 (약 10년 기간, 배당 재투자)
파란색: SCHD 60% + QLD 40% 포트폴리오 / 녹색: S&P 500 (SPY)
위 성장 차트를 보면 파란색 선(SCHD 60 + QLD 40)이 장기적으로 S&P 500을 압도적으로 앞지릅니다. 데이터에 따르면 연평균 수익률(CAGR)은 22.7%에 달하며, 1만 달러 투자 시 10년 후 약 7만 4천 달러(누적 648%)로 불어났습니다. 강세장에서 QLD의 파괴력이 제대로 터진 결과입니다.
하지만 2배 레버리지의 숙명은 극심한 변동성입니다.
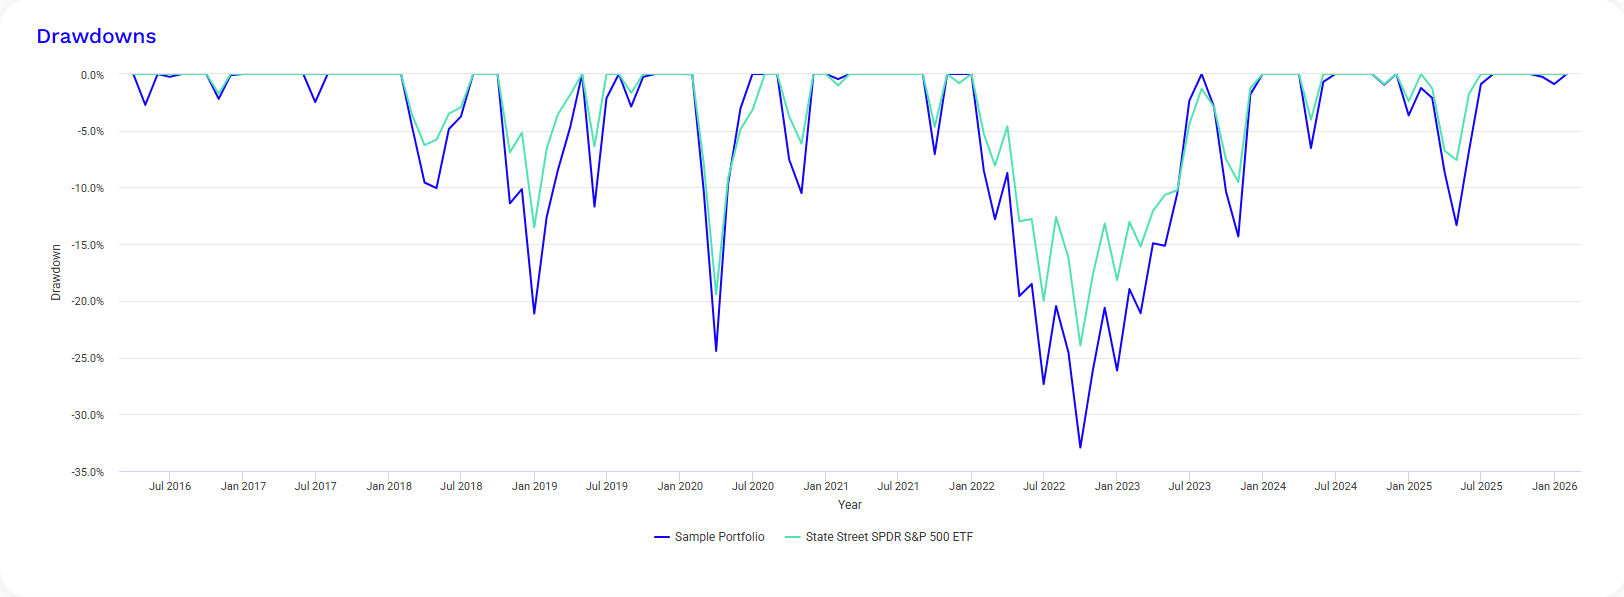
📉 최대 낙폭 (Drawdowns) 비교
해당 포트폴리오의 최대 낙폭(MDD)은 -32.9%를 기록했습니다.
하락폭(Drawdown) 차트를 보십시오. 시장이 무너질 때 계좌가 -30% 이상 처박히는 공포 구간이 분명 존재합니다.
– 실제로 횡보장에서 QQQ는 제자리걸음을 했지만, QLD는 음의 복리로 인해 손실이 누적되는 것을 뼈저리게 경험합니다.
– 이 복리 누수를 완벽하게 부수는 해결책은 오직 ‘월급 적립 물타기’뿐입니다.
– 폭락장은 QLD를 반값에 줍줍하는 미친 바겐세일입니다. 멘탈이 나갈 것 같을 땐 앱을 끄십시오. 그리고 SCHD 배당금과 직장인 월급을 긁어모아 기계적으로 추가 매수하십시오.
5. 현실적 행동 해결책: 지금 당장 3초 컷 세팅
“고민은 그만. 기계적인 매수만이 살길입니다.”
👉 지금 당장 확인해야 할 3초 컷 체크리스트:
- ✅ 1. 본인이 사용하는 키움, 토스 등 증권사 MTS에 접속한다.
- ✅ 2. 이번 달 적립식 ‘여유 자금’을 확인한다. (예: 100만 원)
- ✅ 3. 내 성향(매운맛 vs 국밥맛)에 맞춰 메인 종목(QLD, SCHD)부터 시장가 매수한다.
- ✅ 4. 남는 만 원 단위 자투리 잔돈을 싹싹 모아 QQQI 소량 줍는다.
- ✅ 5. MTS 창을 닫고 다음 달 월급날까지 계좌를 완전히 잊어버린다.
※ 본 포스팅의 수익률 및 비율 계산은 과거 데이터를 기반으로 한 단순 예시이며, 미래의 투자 수익을 보장하지 않습니다. 배당소득세(15.4%) 및 해외주식 양도소득세(250만 원 초과분 22%)는 관련 세법에 따릅니다.
🔗 관련 법령 참고: 국세청 소득세법 제17조 (배당소득)
개인 투자 및 절세 전략을 연구하며, 실무 사례 기반 금융 콘텐츠를 제공합니다.
복잡한 세금을 누구나 이해하기 쉬운 언어로 번역합니다.
* 면책 조항 (Disclaimer): 본 글은 정보 제공을 목적으로 작성되었으며, 특정 상품의 매수·매도를 권유하지 않습니다. 모든 투자의 최종 판단과 결과에 대한 법적 책임은 전적으로 투자자 본인에게 있습니다.
답글 남기기